


RIZON: Stablecoin Finance
4,41.81K Arvustused
Rakenduse andmed
- Versioon
- 1.5.20
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 500 000+
- Arendaja
- RIZON
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
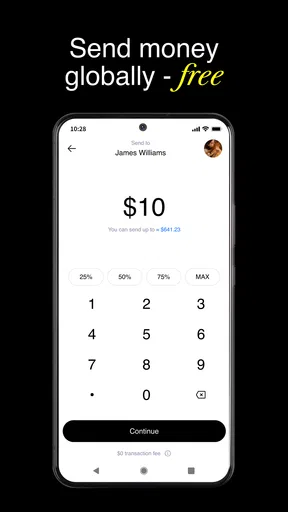
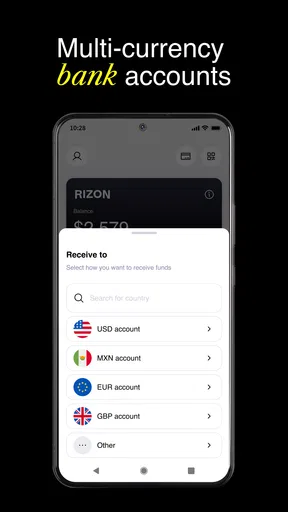
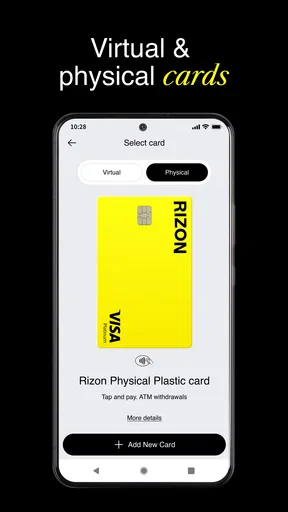
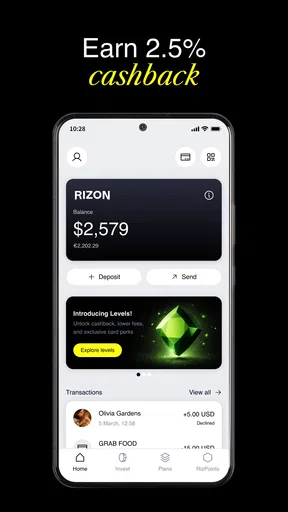
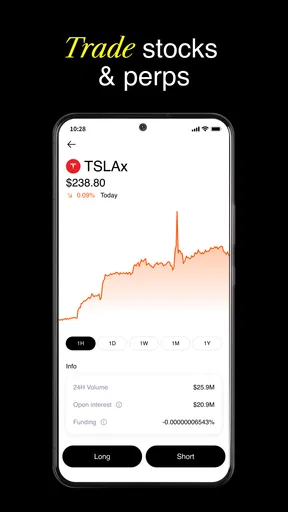
 Analüüsis AppCompare
Kui kaalun RIZON: Stablecoin Finance’i, küsin kõigepealt, millise konkreetse probleemi see minu rahakasutuses lahendaks. Kas vajan dollariga seotud digitaalset saldot rahvusvahelisteks makseteks, eraldi reisieelarvet või võimalust hoida osa rahast tavalisest pangakontost lahus? Kui vastus on lihtsalt „tahan veel üht pangarakendust”, ei pruugi selle eripära mulle midagi juurde anda. Kui aga dollaripõhine digitaalne rahavoog on päriselt vajalik, on rakendusel selgem põhjus proovimiseks.
Teine otsustuskriteerium on valmisolek ise tähelepanelik olla. Tavapärase kaardimaksega olen harjunud kontrollima summat ja saajat; digitaalsete varade puhul pean lisaks mõistma, mis kujul raha liigub ja kas saaja saab selle kätte ning kasutada. Minu jaoks on see otsustav vahe: mugavus ei seisne ainult selles, et tegevused koonduvad ühte rakendusse, vaid ka selles, kui kindlalt ma oskan neid teha.
RIZON: Stablecoin Finance jätab mulle mulje kui rakendusest inimestele, kes otsivad tavapärase pangakonto kõrvale dollariga seotud digitaalset rahakasutuse lahendust. Selle tugevus ei ole klassikalise panga täielik asendamine, vaid võimalus koondada ühte kohta saatmine, kulutamine, säästmine ja stabiilsetesse müntidesse investeerimisega seotud tegevused. Mina vaataksin seda eelkõige kui täiendavat rahakotti, mitte kui ainsat kohta kogu oma raha hoidmiseks.
Rakenduse teeb huvitavaks see, et selle keskmes ei ole lihtsalt krüptovaluutade hinnaliikumiste jälgimine. Fookus on stabiilsemal dollaripõhisel kasutusel, mis võib olla praktiline inimesele, kes liigub riikide vahel, teeb rahvusvahelisi makseid või tahab hoida osa vahenditest digitaalses dollarikeskkonnas. Samal ajal tuleb arvestada, et stabiilne münt ei muuda finantsteenust automaatselt sama turvaliseks ja lihtsaks nagu tavaline pank.
Kuidas RIZON igapäevases kasutuses toimib
RIZON on tasuta finantsrakendus, mille arendaja on RIZON. Selle vanusepiirang on PEGI 3 ning see töötab Androidis alates versioonist 7.0. Rakendus on jõudnud üle 500 tuhande installini ja selle keskmine hinnang on 4,4, mis näitab, et huvi selle lahenduse vastu ei ole ainult teoreetiline. Mina ei võtaks neid numbreid siiski lõpliku kvaliteedimärgina, sest raharakenduse sobivus sõltub väga palju kasutaja riigist, vajadustest ja valmisolekust digitaalsete varade loogikaga kaasa minna.
Esimesel kasutamisel tasub mõelda mitte sellele, mida rakendus kõike teha lubab, vaid millist rolli ta sinu rahavoos täidab. Kui eesmärk on saada palk, maksta kohalikke arveid ja kasutada igapäevaselt tavalist pangakaarti, ei pruugi RIZON olla kõige otstarbekam põhivahend. Kui aga vajad eraldi dollaripõhist saldot või tahad hoida rahvusvaheliste tehingute jaoks digitaalset reservi, muutub selle mõte palju selgemaks.
Minu peamine soovitus on määrata enne alustamist üks konkreetne kasutusjuht. Näiteks võib see olla välismaal elavale pereliikmele raha saatmine, reisieelarve hoidmine või osa säästude eraldamine tavalisest pangakontost. Kui kõik need eesmärgid korraga kokku kuhjata, võib rakendus tunduda keerulisem kui vaja, eriti kasutajale, kellel puudub varasem kogemus stabiilsete müntidega.
Dollaripõhine kasutus annab rakendusele selge identiteedi
RIZONi kõige tugevam idee on siduda igapäevane rahaliikumine stabiilsete müntidega. Tavapärase krüptorahaga kaasnev suur hinnakõikumine võib muuta maksmise või säästmise ebamugavaks: summa, mis täna tundub piisav, võib homme olla hoopis teise väärtusega. Dollariga seotud digitaalne vara püüab seda probleemi vähendada, mistõttu on see loogilisem just raha liigutamise ja hoidmise kontekstis.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
See ei tähenda, et kasutuskogemus oleks identne dollarikontoga pangas. Digitaalne vara võib sõltuda võrgust, tehingu kinnitamisest ja sellest, kas vastaspool kasutab sama tüüpi lahendust. Seetõttu on oluline enne suurema summa saatmist teha väike proovitehing. See on üks praktilisemaid samme, mida ma soovitaksin, sest väike test aitab kontrollida saaja andmeid ja kogu töövoogu ilma suurema eksimisriskita.
Rahvusvahelise saatmise puhul on kasulik mõelda kahele eraldi küsimusele: kas raha jõuab õigesse kohta ja kas saaja saab seda päriselt kasutada. RIZON võib olla saatja jaoks mugav, kuid lõplik kasutus sõltub alati saaja võimalustest, kohalikust rahanduskeskkonnast ja sellest, kuidas digitaalne dollar kohalikku valuutasse või igapäevasesse maksmisse sobitub.
Säästmine ja investeerimine ei ole siin sama asi
Rakenduse säästmise ja investeerimise suund vajab eriti kainet suhtumist. Stabiilne münt võib tunduda rahulikum kui hinnalt kõikuv krüptovara, kuid see ei tähenda, et tegemist oleks tavapärase hoiusega. Säästmise eesmärk võiks olla raha väärtuse suhteline stabiilsus ja lihtne kättesaadavus, samal ajal kui investeerimisega kaasneb juba teadlikum riskivalmidus.
Mina jagaksin need kaks eesmärki enda jaoks rangelt lahku. Raha, mida vajan lähiajal üüri, reisi või ootamatu kulu jaoks, ei paigutaks ma investeerimise loogikaga seotud kohta. Pikema perspektiiviga summa puhul võib digitaalne varakeskkond huvi pakkuda, kuid enne otsustamist tasub läbi mõelda, kui kiiresti raha peab olema kasutatav ja kui palju ebamugavust tekitaks ligipääsu või väärtuse muutumise probleem.
Hea töövoog oleks hoida rakenduses ainult sellist summat, mille roll on sulle arusaadav. Näiteks võib üks osa olla igapäevaseks saatmiseks, teine lühiajaliseks dollaripõhiseks reserviks ja kolmas üldse mitte seal, vaid tavapärases pangas. Selline jaotus vähendab riski, et üks rakendus muutub korraga maksevahendiks, hoiukohaks ja investeerimisplatvormiks ilma selge piirita nende vahel.
Praktiline näide: reis või rahvusvaheline peretoetus
Kujutan ette kasutajat, kes valmistub pikemaks välisreisiks. Ta võib enne lahkumist eraldada RIZONis dollariga seotud summa, mida ta ei taha segada koduse igapäevase eelarvega. Reisi ajal saab ta jälgida seda raha eraldi ning vajaduse korral kasutada rakenduse saatmise või kulutamise võimalusi. Selline eraldi rahakott võib aidata eelarvel silma peal hoida, sest reisikulud ei kao tavapäraste koduste maksete vahele.
Samas ei jätaks ma kogu reisieelarvet ainult sellesse lahendusse. Kaasas peaks olema varuplaan: tavaline pangakaart, ligipääs teisele kontole ja piisav arusaam sellest, kuidas raha kohapeal kasutatavaks muutub. Digitaalne lahendus võib olla väga mugav seni, kuni internetiühendus, konto ligipääs ja vastuvõtja võimalused töötavad ootuspäraselt.
Sama loogika sobib peretoetuse saatmisel. Kui saatja ja saaja kasutavad sobivat digitaalset rahavoogu, võib dollaripõhine summa olla arusaadavam kui mitme valuuta vaheline pidev ümberarvestus. Enne korduvate maksete alustamist kontrolliksin siiski, kas mõlemad pooled mõistavad täpselt, mida nad vastu võtavad ja kuidas seda hiljem kulutada või välja vahetada.
Kus rakendus on tugevam kui tavaline alternatiiv
Tavaline pank on enamiku inimeste jaoks endiselt parem valik palga, arvete, laenude ja kohaliku igapäevase rahahalduse jaoks. Pangal on tavaliselt kasutajale tuttavamad protsessid ning inimene teab, kuidas kaardi, konto ja maksete probleemide korral abi otsida. RIZONi väärtus tekib teises kohas: see pakub digitaalsete dollaritega seotud rahavoogu, mida klassikaline pangarakendus ei pruugi samal viisil pakkuda.
Võrreldes tavalise krüptorahakotiga on RIZONi suund minu silmis rahulikum ja praktilisem. Kui peamine eesmärk on hoida vara, mille hind võib lühikese ajaga tugevalt kõikuda, leidub spetsiaalseid krüptoplatvorme, mis võivad olla sobivamad. Kui eesmärk on aga kasutada stabiilset münti saatmiseks, kulutamiseks või eraldatud säästuna, on RIZONi fookus arusaadavam kui üldisel krüptoraharakendusel.
Võrreldes rahvusvahelise makserakendusega sõltub valik sellest, mida kasutaja väärtustab. Tavapärane makserakendus võib olla parem, kui tähtsad on selged valuutavahetused, kohalikud pangakontod ja lihtne arvepidamine. RIZON võib olla huvitavam inimesele, kes tahab just digitaalset dollarikeskkonda ja on valmis õppima, kuidas stabiilsed mündid selles süsteemis töötavad.
Olulised hõõrdumised, mida enne raha lisamist arvestada
RIZONi suurim nõrkus ei ole minu hinnangul idee, vaid kasutaja vastutus. Digitaalsete varadega seotud rahavoog nõuab rohkem tähelepanu kui tavaline pangamakse. Vale aadress, valesti valitud võrk või liiga kiire kinnitamine võib muuta vea parandamise keeruliseks. Seetõttu ei soovitaks ma rakendust inimesele, kes tahab rahateenust kasutada täiesti mõtlemata ja kelle jaoks iga tehniline samm tundub tülikas.
Ka sõna “stabiilne” võib anda liiga rahuliku mulje. Stabiilsus viitab eelkõige sellele, et vara on seotud dollariga, mitte sellele, et kõik võimalikud riskid kaovad. Kasutaja peab arvestama teenuse, vara, ligipääsu ja tehinguprotsessi riskidega. Ma ei kasutaks RIZONi kui kohta, kuhu paigutada kogu hädaabifond, eriti kui ma ei tunne rakenduse tööpõhimõtteid veel piisavalt hästi.
Teine võimalik takistus on harjumuste muutmine. Tavalise pangarakenduse puhul mõtlen enamasti saajale, summale ja kinnitusele. Stabiilsete müntidega töötades lisandub küsimus, millises vormis raha liigub ja kas vastuvõtja saab seda samal viisil kasutada. See lisakiht võib olla kogenud kasutajale täiesti mõistlik, kuid algajale võib see muuta lihtsa saatmise ootamatult ettevaatlikku protsessiks.
Kolmas piirang puudutab sobivust kohaliku elu jaoks. Kui sinu rahaline elu toimub peaaegu täielikult ühes riigis, kasutad kohalikku valuutat ja vajad tavalisi pangateenuseid, võib RIZON anda rohkem võimalusi, kui sul tegelikult vaja on. Sellisel juhul on lihtne pangarakendus tõenäoliselt selgem ning spetsiaalne rahvusvaheline makseteenus võib olla otstarbekam.
Kellele soovitaksin seda rakendust
RIZON sobib kõige paremini kasutajale, kes soovib teadlikult katsetada dollaripõhist digitaalset rahavoogu. See võib olla välismaal töötav inimene, rahvusvahelisi makseid tegev vabakutseline, sagedane reisija või kasutaja, kes tahab eraldada ühe osa rahast tavalisest pangakontost. Sobiv kasutaja ei pea olema krüptoekspert, kuid ta peab olema valmis enne suuremaid tehinguid põhiterminid ja töövoo selgeks tegema.
Rakendus võib olla kasulik ka inimesele, kes tahab oma raha eesmärkide kaupa lahutada. Näiteks võib tavapank jääda koduste kulude jaoks, RIZON aga rahvusvaheliste saatmiste või dollaripõhise reservi jaoks. Selline kahe süsteemi kasutamine on mõistlikum kui proovida kõike ühte kohta suruda, sest mõlemal lahendusel on erinev tugevus.
Ma ei soovitaks seda esimeseks ja ainsaks finantsrakenduseks inimesele, kes ei erista säästmist investeerimisest või kelle jaoks digitaalne vara on täiesti võõras. Samuti ei oleks see minu esimene valik kasutajale, kes vajab peamiselt kohalikke arveid, laenuhaldust, sularahaautomaatide tuge või tavapärast pangakaitsega seotud kindlustunnet. Nendel juhtudel pakub klassikaline pank tõenäoliselt vähem üllatusi.
Turvalisem viis alustamiseks
Alustaksin väikese summaga ja kasutaksin esimestel päevadel ainult üht eesmärki. Kui tahan testida saatmist, ei hakkaks ma samal ajal investeerimise ja säästmise võimalusi kasutama. See aitab aru saada, milline on raha lisamise, liigutamise ja kasutamise tegelik järjestus ning millised sammud vajavad kõige rohkem tähelepanu.
Enne tehingu kinnitamist kontrolliksin alati saaja andmed, summa ja selle, kas vastuvõtja ootab just sama digitaalset vara. Ekraanipildi tegemine võib olla kasulik isikliku arvestuse jaoks, kuid seda ei tohiks pidada tõendiks, et raha on lõplikult kohal. Hoidke alles tehingu põhiandmed ja ärge jagage kellelegi taastamis- ega ligipääsuandmeid.
Samuti seaksin endale kasutuspiiri. Kui rakendus hakkab sisaldama raha, mille kaotamine mõjutaks eluaset, toitu või muid vältimatuid kulusid, olen tõenäoliselt läinud liiga kaugele. RIZONi mõistlik kasutus algab minu jaoks sellest, et rakendus täiendab olemasolevat rahaplaani, mitte ei asenda kogu rahalist turvavõrku.
Versioon ja üldmulje pärast pikemat kaalumist
Praegune versioon on 1.5.20 ning rakendus on avaldatud 14. augustil 2025. Need detailid annavad konteksti: tegemist on suhteliselt värske tootega, mille kasutamisel tasub olla tähelepanelik, eriti kui sinu vajadused on keerukad või rahasummad suured. Uuem rakendus võib areneda kiiresti, kuid samal ajal võivad kasutusviisid ja töövood aja jooksul muutuda.
Minu jaoks ei ole RIZONi väärtus selles, et ta lubaks kõik finantsmured ühe nupuvajutusega lahendada. Väärtus on kitsam ja seetõttu ka ausam: see annab ühe koha dollariga seotud digitaalsete rahategevuste jaoks. Kui see on täpselt see puuduv lüli sinu rahaplaanis, võib rakendus olla väga kasulik. Kui otsid lihtsalt veel üht pangarakendust, võib selle eripära hoopis segadust tekitada.
Arendaja RIZON on valinud selge suuna, kuid selge suund tähendab ka seda, et rakendus ei pea sobima kõigile. Mulle meeldib, et kasutusjuht ei põhine ainult hinnaliikumiste jälgimisel, vaid praktilisel saatmisel, kulutamisel ja säästmisel. Samas ei kaotaks ma ettevaatust investeerimise osa suhtes ning ei eeldaks, et dollariga seotud vara on sama mis kindlustatud pangahoius.
Kas see sobib ka esimeseks digitaalseks rahakotiks?
Kui stabiilsed mündid on sinu jaoks uued, ei pea sa enne proovimist kõiki krüptoturu mõisteid valdama, kuid peaksid suutma rahulikult uurida, mida iga kinnitussamm tähendab. Mina ei käsitleks esimest kasutuskorda kiirustades tehtava tegevusena: loeksin ekraanil kuvatud juhised läbi, kontrolliksin, millist vara ja saaja andmeid kasutan, ning jätaksin esialgu keerukamad tegevused kõrvale. Kui mõni samm jääb arusaamatuks, on mõistlik enne raha liigutamist peatuda.
Samuti tasub enne valiku tegemist läbi mõelda, kuidas saaksid vajaduse korral rakenduses oleva raha uuesti enda tavapärasesse rahavoogu tuua. See ei ole pelgalt tehniline küsimus, vaid osa kasutusplaanist: kas eesmärk on saata summa kellelegi teisele, hoida seda eraldi või kulutada seda ise? Kui sul pole veel vastust, alusta väikese katsega ning ära käsitle rakendust lahendusena, mille kasutusviis selgub alles pärast suurema summa lisamist.
Millal on parem jääda tuttava teenuse juurde?
Kui makse peab olema võimalikult lihtne ja saaja kasutab ainult tavapärast pangakontot, võib tavaline pangaülekanne või rahvusvaheline makseteenus olla otsem tee. Nende lahenduste puhul tunneb kasutaja sageli juba valuutavahetuse ja makse kinnitamise loogikat. Ma valiksin RIZONi asemel tuttava variandi ka siis, kui tehingu saaja ei oska digitaalset vara vastu võtta või ei taha selle haldamisega tegeleda.
Vabakutselisele, kes saab eri riikidest makseid, on oluline mitte ainult raha saabumine, vaid ka see, kui lihtne on tulud hiljem arvestada ja oma igapäevakuludega siduda. Enne RIZONi püsivaks töövahendiks muutmist katsetaksin ühe väiksema maksega, kuidas see sobib olemasoleva arvestusviisiga. Kui lisanduv digitaalne samm muudab tulude jälgimise segasemaks, ei pruugi mugavus kaaluda üles keerukust.
Ka hinnangud annavad vaid ühe vaate kasutajakogemusele. Rakendusel on umbes 3,8 tuhat hinnangut ja ligikaudu 1,8 tuhat arvustust; mina kasutaksin neid huvi näitava taustana, mitte garantiina, et teenus sobib minu riigis või konkreetse tehingu jaoks. Enne olulise summa usaldamist hindaksin enda vajadusi, prooviksin väikese töövoo läbi ja hoiaksin oma põhiteenuse alles.
Enne vahetamist arvesta harjumuste ja arvestusega
Kui kavatsed osa rahavoost RIZONi tuua, ei ole vahetuskulu ainult raha võimalik liigutamine. Muutuvad ka harjumused: pead otsustama, millised kulud jäävad panka, millised tehingud teed digitaalses dollarikeskkonnas ning kuidas neid hiljem enda jaoks üles märgid. Mina hoiaksin alguses eesmärgid lahus ja kasutaksin lihtsat isiklikku arvestust, et oleks selge, milline summa on reisiks, milline saatmiseks ja milline pole üldse igapäevaseks kasutamiseks mõeldud.
Üks kasulik võte on kavandada väljaminek enne raha lisamist: pane kirja, kellele või milleks raha liigub, mis kujul saaja seda ootab ja milline oleks varuplaan, kui tehing ei lähe ootuspäraselt. See aitab vältida olukorda, kus raha on rakenduses olemas, kuid kasutaja alles otsib sobivat viisi selle sihtkohta viimiseks. Just selline etteplaneerimine eristab minu jaoks läbimõeldud katsetamist impulsiivsest konto avamisest.
Minu lõplik hinnang
RIZON: Stablecoin Finance on kõige mõistlikum täiendava rahakotina inimesele, kes vajab digitaalset dollaripõhist lahendust ja on valmis selle tööpõhimõtet õppima. Selle tugevused on selge fookus, tasuta kasutuselevõtt ning võimalus siduda saatmine, kulutamine, säästmine ja investeerimine ühte finantsrakendusse. Eriti huvitav on see rahvusvaheliste tehingute ja eraldi dollaripõhise eelarve puhul.
Minu kriitika on sama konkreetne: rakendus nõuab kasutajalt rohkem tähelepanu kui tavaline pank ning “stabiilne” ei tähenda riskivaba. Enne suurema summa lisamist teeksin väikese proovitehingu, hoiaksin varuplaani alles ja otsustaksin eraldi, milline raha on säästmiseks ning milline investeerimiseks.
Kui oled valmis neid piire järgima, tasub RIZONi proovida. Kui aga vajad eelkõige kohalikku pangakontot, lihtsaid arveid ja võimalikult tuttavat rahakasutust, jääksin mina tavapanga juurde. Just selles peitub minu lõppjäreldus: RIZON ei ole universaalne pangavahetus, vaid sihipärane tööriist inimesele, kelle rahaline elu ulatub tavapärasest pangarakendusest kaugemale.
Plussid
- Toetab stabiilse väärtusega varade kasutamist DeFi-s.
- Võimaldab jälgida oma varade tootlust ühest rakendusest.
- Plokiahela tehingud on kasutajale läbipaistvalt kontrollitavad.
- Sobib kasutajatele
- kes otsivad alternatiivi tavapärastele finantsteenustele.
- Rakendus keskendub digivarade lihtsamale igapäevasele haldamisele.
Miinused
- DeFi kasutamine eeldab plokiahela ja rahakottide põhiteadmisi.
- Stabiilne väärtus ei välista nutilepingute ega platvormi riske.
- Tehingutasud võivad võrgu koormuse ajal märgatavalt suureneda.
- Toetatud varade ja funktsioonide valik võib olla piiratud.
- Vigade korral võib klienditoe või tehingute tagasipööramise võimalus olla napp.
Korduma kippuvad küsimused: RIZON: Stablecoin Finance
Mis on RIZON: Stablecoin Finance ja milleks seda kasutatakse?
RIZON on plokiahelal põhinev finantsplatvorm, mille keskmes on stabiilse väärtusega digivarad ehk stablecoin’id. Rakendus on mõeldud kasutajatele, kes soovivad hallata digitaalseid varasid, teha tehinguid ja kasutada detsentraliseeritud finantsteenuseid. Enne alustamist tasub tutvuda toetatud varade, võrgutasude ja platvormi kasutustingimustega.
Kas RIZON: Stablecoin Finance’i kasutamiseks on vaja krüptorahakotti?
Jah, üldjuhul on vaja ühilduvat krüptorahakotti, millega saab rakendusse või platvormi ühenduda ning mille kaudu varasid hallata. Kasutaja peab kindlasti hoidma rahakoti taastamisfraasi ja privaatvõtmeid turvaliselt, sest nende kaotamisel ei pruugi olla võimalik kontole või varadele ligi pääseda. Neid andmeid ei tohiks jagada mitte kellegagi.
Kas RIZONis kasutatavad stablecoin’id on täiesti riskivabad?
Ei. Kuigi stablecoin’ide eesmärk on hoida suhteliselt stabiilset väärtust, võivad neid mõjutada turutingimused, tagatiste kvaliteet, likviidsus, tehnilised probleemid ja regulatiivsed muudatused. Samuti võivad plokiahela tehingutasud ning nutilepingute võimalikud vead põhjustada lisakulusid või kahjusid. Enne raha paigutamist tuleks riskid iseseisvalt läbi hinnata.
Millised tasud võivad RIZON: Stablecoin Finance’i kasutamisel tekkida?
Kasutamisel võivad rakenduda plokiahela võrgutasud, tehingutasud, tokenite vahetamisega seotud kulud või muud platvormi määratud tasud. Täpne summa sõltub kasutatavast võrgust, tehingu suurusest ja võrgu koormusest. Enne tehingu kinnitamist kontrolli alati kuvatavat lõppsummat ning veendu, et rahakotis oleks piisavalt vahendeid ka võrgutasu katmiseks.
Kas RIZON: Stablecoin Finance sobib algajale krüptokasutajale?
Rakenduse põhifunktsioonid võivad olla kasutatavad ka algajatele, kuid plokiahela ja stablecoin’idega seotud mõisted eeldavad siiski teatavat ettevalmistust. Uuel kasutajal tasub esmalt õppida rahakoti, võrguaadresside, tehingutasude ja nutilepingute toimimise kohta ning proovida väikese summaga. Enne allalaadimist kontrolli kindlasti rakenduse ametlikku päritolu ja õigusi.


